

💡 站外导读:在人工智能投资进入千亿资本狂飙的当下,整个产业链的利润究竟流向了谁的腰包?长久以来,分析师们被各层级混乱割裂的计费单位所困扰——公用电网卖的是“度(千瓦时 kWh)”,批发数据中心收的是“机架租金(美元/千瓦-月)”,新兴算力云(Neocloud)租的是“GPU 卡时(美元/GPU-小时)”,而上层应用卖的则是“每百万 Token”甚至是“按完成任务计价”。硅谷著名科技投资人、Theory Ventures 合伙人 Tomasz Tunguz 近日发布了一份极具开创性的量化研报:通过挖掘 CoreWeave 财报、Anthropic S-1/A 招股书与批发数据中心的核心披露,首次将整条 AI 产业链统一度量衡折算为统一的“每年每瓦美元($/w/yr)”。测算揭示了一个颠覆认知的结论:在假设终端应用拥有 40% 毛利率的前提下,应用层(40%)、Neocloud(28%)与推理提供商(24%)拿走了全链条 92% 的毛利润,而备受追捧的发电厂与数据中心业主合计仅占 8%。本文将全景拆解这一毛利瀑布模型与算力涨价下的定价权终局。
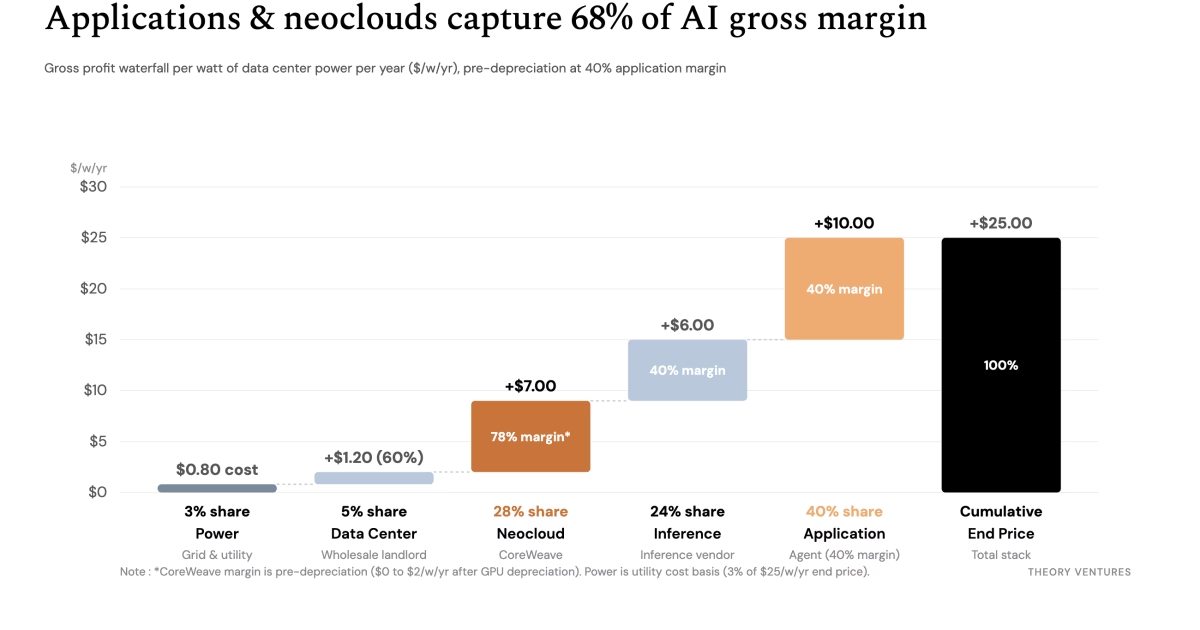
一、破解计量混乱:统一度量衡“每年每瓦美元 ($/w/yr)”的经济学创新
在传统的财务分析中,由于各个环节的交付形态截然不同,从业者很难横向对比各环节的利润抽成比例。Tomasz Tunguz 引入的物理学标尺,打通了从发电厂煤机燃烧到用户屏幕前 Agent 交付的全链路:
- 发电厂(Power Plant):Core Scientific 财报显示转供电力成本为 6.6 至 7.1 美分/kWh。折算 1 瓦全年消耗 8.76 度电,在数据中心 PUE 为 1.3 的基准下,年化电力成本基准约为 0.80 美元/瓦/年 ($0.80/w/yr);
- 数据中心运营商(Data Center Landlord):CoreWeave 与批发机房签署的长期托管合约约为 100 至 115 美元/kW-月,综合租金折算约为 1.98 美元/瓦/年 ($1.98/w/yr);
- Neocloud 算力云:CoreWeave 2026 年 Q3 营收达 36.6 亿美元,平均运行容量 1.6GW,年化收入折合 9.15 美元/瓦/年 ($9.15/w/yr);
- 推理服务商(Inference Vendor):以 5520 亿参数 MoE 架构部署在 GB300 NVL72 机架(72 卡功耗 150-180kW)、87% 提示词缓存命中率模型测算,交付收费折合 15.00 美元/瓦/年 ($15.00/w/yr);
- 终端 AI 应用(AI Application):按终端客户采购任务定价与 40% 毛利反推,最终承载价值跃升至 25.00 美元/瓦/年 ($25.00/w/yr)。
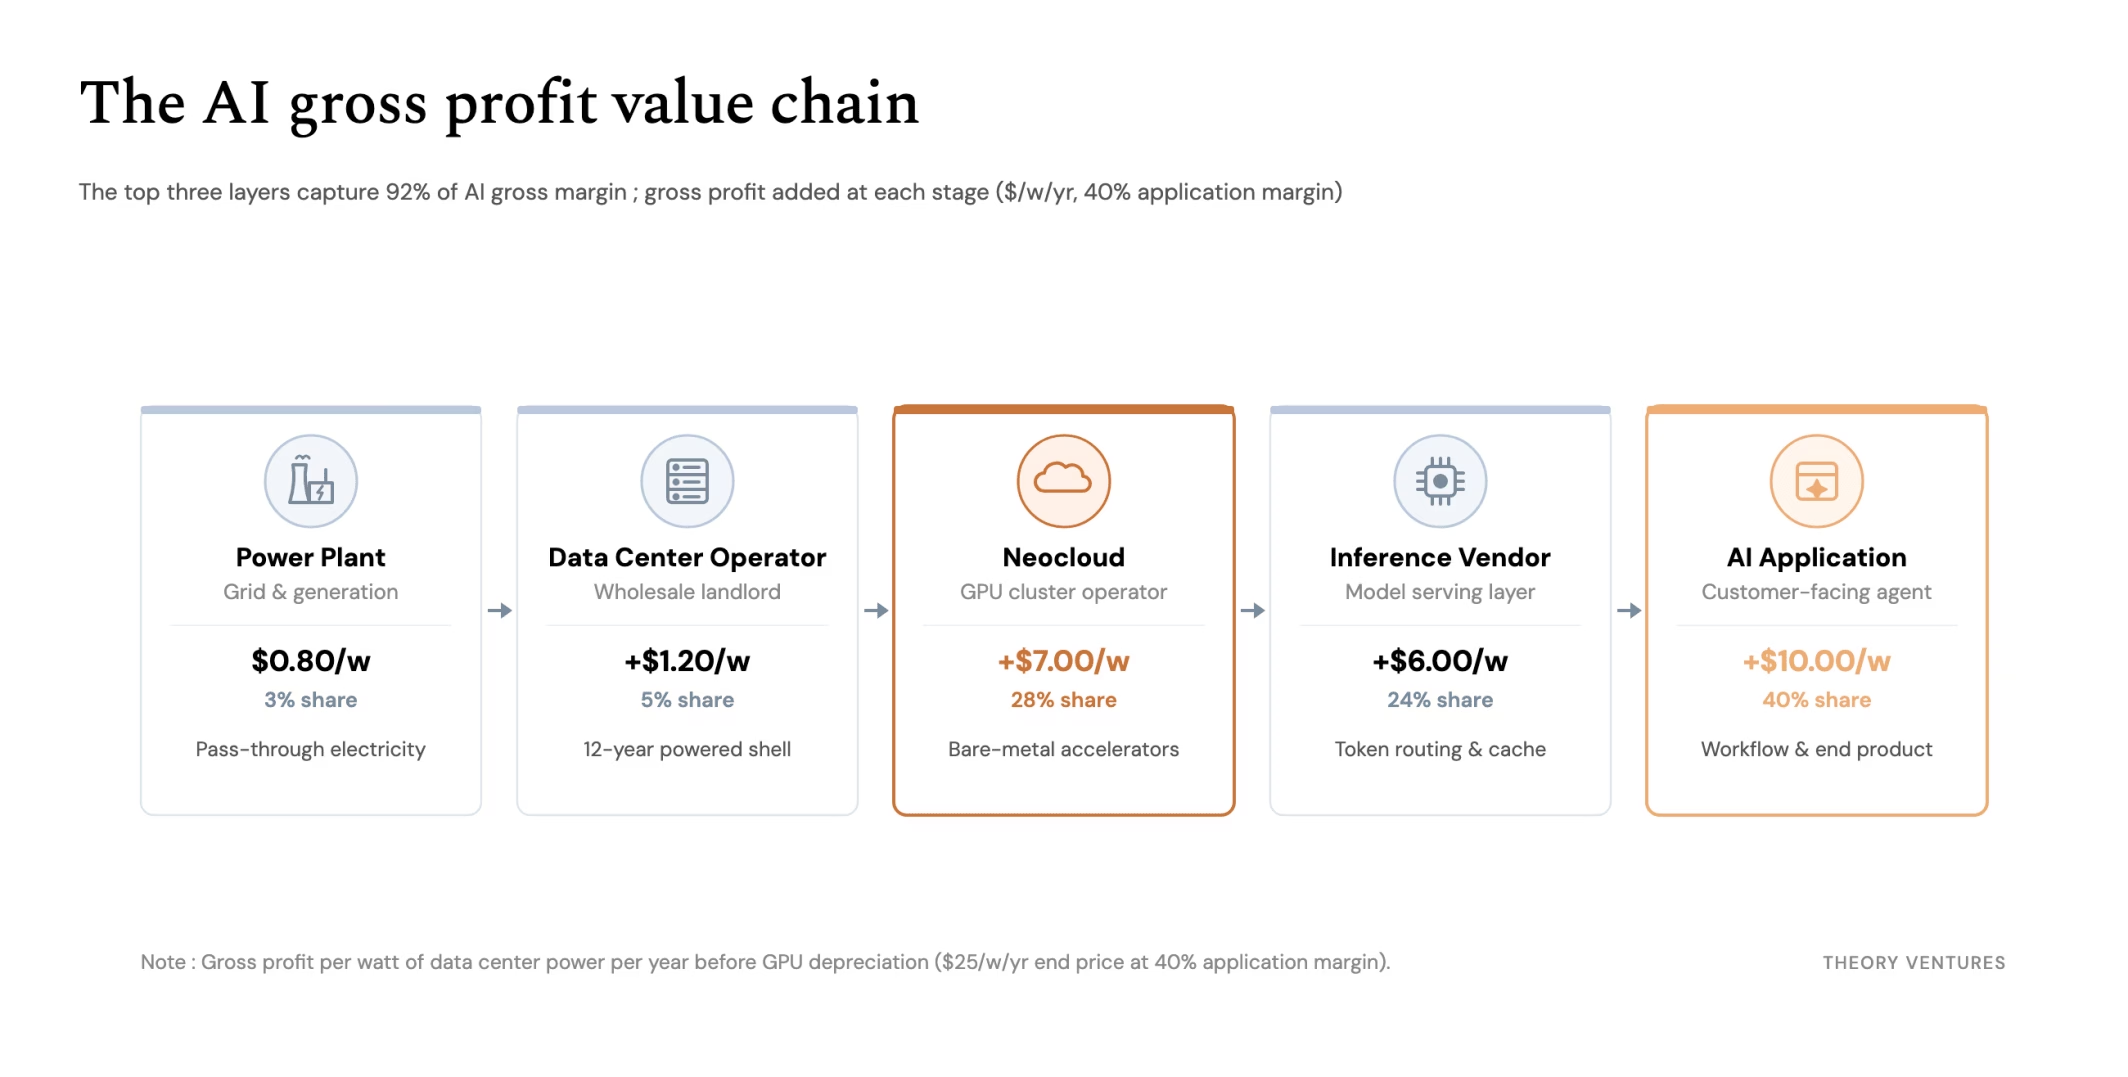
二、五层 AI 毛利瀑布全景:谁在赚大头?谁在干苦力?
通过统一标尺的测算,在终端应用实现 40% 毛利率的健康生态下,全链条每瓦创造的 25 美元价值中,各环节切走的毛利池(Gross Profit Pool)呈现出强烈的两极分化:
- AI 终端应用层(40% 利润份额):直接面向政企客户与消费者收费,虽然承担高昂的销售与营销费用,但在整个硬件与算力流转中依然攫取了最大一块绝对毛利;
- Neocloud 算力云(28% 利润份额):在扣除 GPU 硬件折旧前,CoreWeave 等 Neocloud 享受着高达 77% 的毛利率(以 9.15 美元收入扣除 2 美元电力与机房成本);但若计入 GPU 硬件 6 年折旧(每年 6-8 美元/瓦),其实际净毛利被英伟达高达 75% 的芯片硬件毛利严重蚕食;
- 模型推理服务层(24% 利润份额):凭借算法优化、提示词缓存(Prompt Caching)与动态推测解码,在每瓦 9 美元进价基础上卖出 15 美元,捕获丰厚溢价;
- 数据中心机房(5% 利润份额)与公用电网(3% 利润份额):虽然成为资本市场上被疯狂炒作的稀缺资产,但在产业链利润分配中,它们本质上依然是重资产、低周转的公共公用基础设施,赚取的是薄利长跑的硬通道收益。
三、算力成本翻倍狂飙:谁拥有真正的最终转嫁与定价权?
报告指出了当下全行业面临的最核心风暴:算力租赁价格正在急剧攀升。Anthropic 在最新的 S-1/A 招股书中披露,其 Q3 短期突发算力开支已达到惊人的 7 至 13 美元/GPU-小时;CoreWeave CEO 也证实,新基建的 4-5 年长期合同单价已从 9 美元/瓦跃升至 20 至 25 美元/兆瓦:
- 定价权分化(Pricing Power Test):如果算力成本从 9 美元翻倍至 20 美元,唯有那些真正能为客户带来颠覆性投资回报率(如节省 70% 劳动力成本)的应用才能顺畅提价转嫁;而那些仅能节省 30% 效率的边缘轻量工具,其毛利率将被 Neocloud 与模型厂商彻底挤压殆尽;
- 大整合浪潮已不可逆转(Vertical Integration):为防范外部供应商坐地起价,全栈整合正在急速发生——CoreWeave 豪掷超 12 亿美元相继收购 Weights & Biases、OpenPipe 与 Marimo;Nebius 在 2026 年斥资超 10 亿美元收购 Tavily、Eigen AI 与 Inferize 构建 Token Factory。拥有全栈层级才能抵御单点算力波动的洗劫。
四、AI 产业链五层架构成本、毛利与定价权全景对比
为便于量化理解整条价值链的利润分布,核心参数归纳如下:
| 产业链层级 | 统一度量衡收入 ($/w/yr) | 切走毛利池占比 (%) | 核心资产属性与定价权强弱 |
|---|---|---|---|
| 1. 发电厂与公用电网 | $0.80 / 瓦 / 年 | 3% | 重资产受管制公共品,定价权极低 |
| 2. 批发数据中心机房 | $1.98 / 瓦 / 年 | 5% | 长期锁定租约,抗通胀但周转慢 |
| 3. Neocloud 算力云 | $9.15 / 瓦 / 年 | 28%(折旧前) | 享受高毛利但承受巨额 GPU 折旧,定价权中高 |
| 4. 模型推理与调度层 | $15.00 / 瓦 / 年 | 24% | 算法优化驱动,提示词缓存带来超额溢价 |
| 5. 终端 AI 应用与智能体 | $25.00 / 瓦 / 年 | 40% | 掌握最终客户预算,高 ROI 场景享有最高定价权 |
📝 站长洞察 (Editor’s Insight)
Tomasz Tunguz 的这套“每年每瓦美元成本”度量体系,为看清 AI 时代的资本真相提供了一把手术刀。市场上充斥着“电力和土地是最终瓶颈”的炒作声浪,但从最终商业回报率来看,单纯拥有砖头和发电机并不能带来垄断暴利。真正的利润高地依然牢牢驻留在两个极端:一是拥有不可替代算法优化与芯片掌控力的算力整合商(如正在大举并购的 Neocloud),二是能够把 AI 深度植入企业核心工作流、带来数倍效率提升的杀手级应用。当未来几年算力成本随着新合约翻倍上调时,缺乏真实商业 ROI 的套壳应用将首当其冲遭遇血洗,而具备全链条抗压能力的垂直整合者将通吃全场。
AI产业链毛利瀑布怎么计算?
文章采用统一度量衡“每年每瓦美元($/w/yr)”,把电力、机房租金、算力云收入、推理收费和应用定价折算到同一口径,再按终端应用40%毛利率反推各层利润份额,从而比较谁拿走更多毛利。
为什么应用层拿走最多利润?
因为应用层直接面向客户定价,且能把上游电力、机房和算力成本打包进产品价值中。文中测算在40%毛利假设下,应用层占40%利润份额,Neocloud占28%,推理层占24%,上游基础设施合计仅8%。
算力涨价会影响哪些AI公司?
最受冲击的是只能带来有限效率提升、难以提价转嫁成本的轻量工具;而能显著节省客户劳动力或创造高ROI的应用更容易把成本上涨传导给用户。文章还指出,行业因此加速向垂直整合发展。


