

💡 站外导读:在过去数年中,或许没有任何一位机器人行业之外的科技领袖,能像身穿皮衣的黄仁勋那样不遗余力地把人形机器人与具身智能推上全球聚光灯。随着NVIDIA董事会于11月12日正式接受黄仁勋辞呈并由CFO Colette Kress出任临时CEO,全球机器人产业正失去其最有声望的“头号布道者”与“救急金主”。在数据中心利润反哺面临审视的十字路口,物理AI生态能否靠自身飞轮持续旋转?
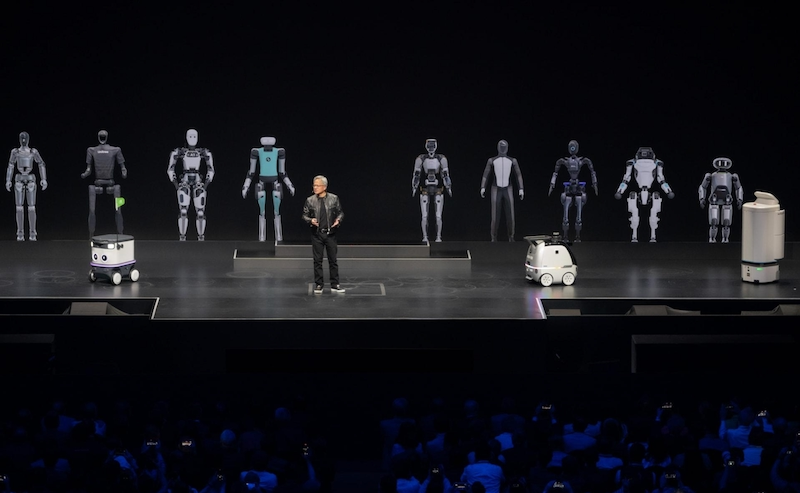
一、 凌晨六点通话挽救上市梦:黄仁勋给机器人赛道带来的“非对称偏爱”
要理解黄仁勋离去对机器人圈意味着什么,Serve Robotics 联合创始人兼 CEO Ali Kashani 分享的一段往事最具画面感:2023年圣诞前夕,这家专注人行道配送机器人的公司因主力投资人临时撤资而濒临破产,账面现金仅够支撑数日发薪。走投无路之下,Kashani 联系了黄仁勋;次日清晨6点两人便通上电话,当晚 Kashani 与英伟达高管团队共进晚餐敲定过桥方案,几天内英伟达便领投融资将公司从鬼门关拉回——四个月后,Serve Robotics 成功登陆纳斯达克敲钟。
这种不计短期回报的倾力相助并非孤例。与马斯克几乎只为自家 Optimus 站台截然不同,黄仁勋长期在数小时的主题演讲中为整个第三方机器人开发者生态造势。RightHand Robotics CEO Yaro Tenzer 表示,黄仁勋极大拓宽了资本市场对机器人潜力的想象空间;Four Growers 硬件工程副总裁 Deepak Jayaraj 也指出,自2017年推出 Isaac 平台以来,黄仁勋年复一年把机器人写进公司长期叙事,帮无数初创创始人降低了向风投讲故事的难度。
二、 250亿美元收入仅占6%的隐忧:全栈护城河很厚,但新CEO会砍非核心开支吗?
在技术底座层面,黄仁勋领导下的英伟达早已为具身智能搭建起一套几乎全栈覆盖的“水电煤”基础设施:从训练端的 GPU 与 CUDA、仿真层的 Omniverse 与 Isaac Sim、强化学习工具 Isaac Lab、基础模型 GR00T 与 Cosmos、中间件 Isaac ROS,一直延伸至端侧嵌入式计算平台 Jetson(仓储机器人公司 Brightpick CEO Jan Zizka 回忆,其联合创立的 Photoneo 早在 Jetson TX1 时期便获早期接入,这种激进投入甚至倒逼 AMD 与高通跟进)。同时,英伟达还战略重仓了 Figure AI、NEURA Robotics、Skild AI、Wayve、Waabi 与 Serve Robotics 等一众明星项目。
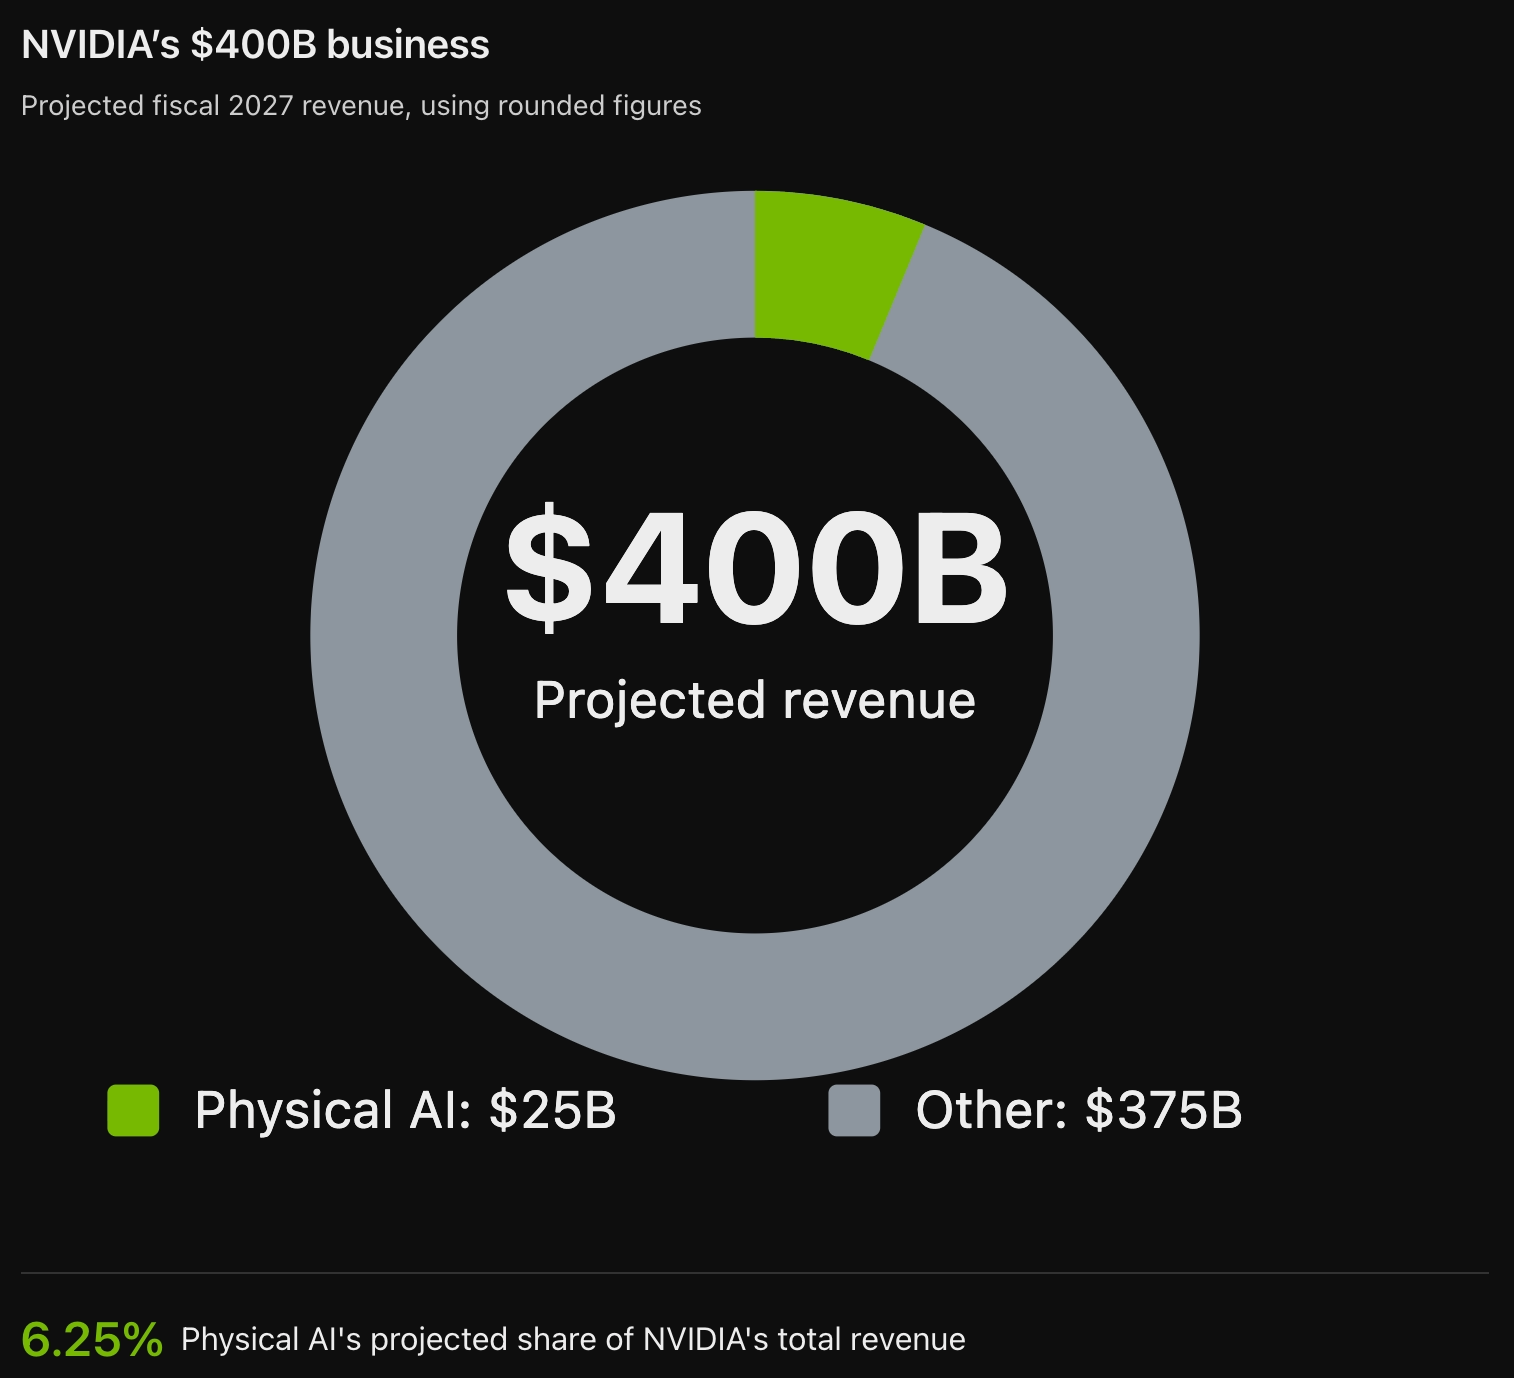
然而,光鲜生态背后隐藏着残酷的财务比例。英伟达第三季度财报披露,其 Physical AI 营收同比翻近三倍,并有望在 2027 财年突破 250亿美元;但放在公司全年预计超 4000亿美元 的总盘子里,这一数字仅占约 6%(且尚包含非机器人领域的物理AI业务)。ATI Industrial Automation 联合创始人兼前 CEO Robert Little 直言不讳地警告:机器人研发团队与早期投资高度依赖数据中心业务源源不断创造的超额利润来“输血供养”。一旦核心数据中心增长放缓,或遭遇监管阻力,没有黄仁勋那般历史威望的新任 CEO 在面临财务压力时,第一反应往往就是砍掉短期无法贡献厚利的长周期项目。
| 后黄仁勋时代关键维度 | 过去(黄仁勋掌舵期)生态红利 | 当前过渡期与未来12个月核心变量 | 对机器人创业与投资链条的冲击 |
|---|---|---|---|
| 全栈技术底座 | GPU/CUDA + Omniverse/Isaac + GR00T/Cosmos + Jetson 全链推进 | 商业逻辑依然稳固(训练与仿真仍高度依赖算力),但前沿工具兑现节奏待观察 | 若支持力度减弱,AMD、高通及第三方嵌入式芯片将获切入良机 |
| 财务优先级与并购 | 凭借超强个人信誉容忍长期亏损培育生态 | Physical AI 虽冲向 250亿美元 但仅占总营收约 6%;129亿美元收购 Hugging Face (LeRobot) 走向受瞩目 | 新 CEO 与董事会或更看重 ROI;若数据中心增速趋缓,研发与直投面临缩表风险 |
| 人形机器人融资大考 | CES/GTC 主舞台背书 + 战略直投带来强信用光环 | RightHand CEO 预警 12个月后 商业化与真实场景交付将迎集中检验 | 缺少“顶流布道者”撑腰,纯靠远景画饼却无稳定客户案例的团队融资难度激增 |
三、 129亿美元 Hugging Face 收购风向标与 Spencer Huang 的留任信号
面对外界的多轮追问,英伟达官方目前尚未就黄仁勋离职后的机器人战略作出正式回应。不过业内已经锁定了几个至关重要的风向标以判断新管理层的决心。其一是黄仁勋之子 Spencer Huang 的动向——他在英伟达已工作四年半,过去九个月一直担任机器人产品管理总监,目前依然留任在岗。
更具决定性意义的则是英伟达待定的 129亿美元收购 Hugging Face 交易。随着 Hugging Face 旗下的 LeRobot 开源项目迅速成长为全球机器人开发者最核心的数据与模型工具集之一,英伟达新管理层是否会排除监管阻力坚定推进这笔百亿并购,将直接暴露出后黄仁勋时代对具身智能到底是一以贯之,还是战略收缩。
四、 飞轮已经转起来了,但人形机器人12个月内必须拿出真生意
尽管失去强力盟友令人惋惜,但受访的多位资深高管一致认为,机器人产业的“飞轮”已经无法被单个人事变动叫停。Google DeepMind、Physical Intelligence、Generalist 以及 Skild AI 等独立研究势力正在各自推进机器人大脑与基础模型;即便英伟达内部未来出现机器人研究员流失,这些顶尖工程人才也会迅速回流至创业生态之中。
真正的分水岭在于商业化变现。RightHand Robotics CEO Yaro Tenzer 预测,未来一年左右尚能维持惯性,但 12个月之后,大批曾以“通用AI解锁多功能工业人形机器人”为由融得巨资的公司,将不得不拿出现实可用的真实落地案例与商业回报。一旦商业进展不及预期,市场上再也找不到第二个能站上万人舞台、用极大个人魅力帮整个行业重燃资本热情的“皮衣教父”。正如 Four Growers 副总裁 Jayaraj 对创业者的忠告:是时候盘点一下自己的商业计划里究竟有多少是建立在“非正式关系或尚未交付的承诺工具”之上了——因为靠个人魅力维持的泡沫,随时可能随核心人物的转身离场而消散。
📝 站长洞察 (Editor’s Insight)
把视角从高管风波与股价波动抽离出来,The Robot Report 这篇一线高管访谈才真正点中了英伟达换帅的深远余震。过去几年具身智能融资火热,很大程度上是因为黄仁勋把“物理 AI”架在 4000 亿美元算力帝国的 C 位上不断背书;但剥开情怀,Physical AI 目前也仅占英伟达总盘子的 6%。新 CEO 接手后必然面对华尔街更严苛的利润审视,129 亿美元收 Hugging Face 能否落地、还会不会像当年救 Serve Robotics 那样力挺初创公司,都要打上问号。人形机器人靠演讲撑估值的阶段正在落幕,接下来一年拼的是实打实的工厂 ROI。
黄仁勋离任后英伟达机器人战略会变吗?
文章指出,英伟达尚未正式回应,但新CEO更可能重视ROI与短期财务表现。若数据中心增速放缓,机器人等长周期项目的投入强度可能面临收缩压力。
英伟达物理AI业务现在占比有多大?
文中提到,英伟达Physical AI营收有望在2027财年突破250亿美元,但放在全年预计超4000亿美元的总盘子里,约只占6%,且还包含非机器人领域业务。
Hugging Face收购为什么被视为风向标?
因为LeRobot已成为机器人开发者重要的数据与模型工具集。英伟达是否推进这笔129亿美元收购,能直接反映新管理层对具身智能是继续加码还是转向收缩。
📊 NVIDIA 2027财年收入结构(预测,四舍五入)(AI 视觉结构化提取)
核心发现:图中显示NVIDIA 2027财年预计总收入为4000亿美元,其中Physical AI仅占250亿美元、约6.25%,其余业务贡献3750亿美元。
| 项目 | 金额 | 占总收入比例 |
|---|---|---|
| Physical AI | $25B | 6.25% |
| Other | $375B | 93.75% |
| Total projected revenue | $400B | 100% |
机器人团队该优先押注哪层技术栈?
优先看任务闭环:感知、规划、控制、部署哪一层最卡业务,就先补哪一层。若要快速落地,优先选能复用 GPU/CUDA/仿真工具链的方案,减少训练、迁移和部署成本。
Physical AI 营收占比低意味着什么?
这通常说明生态已成型,但商业化仍在早期。对开发者而言,重点不是追风口,而是围绕数据采集、仿真到真机迁移、边缘部署和安全评测做可复用能力,等行业放量时更容易吃到红利。


