


💡 站外导读:当全球具身智能竞争从单纯的实验室单机演示与仿真刷榜步入工业级批量落地阶段,制造产线交付能力已成为决定独角兽生死存亡的核心生死线。今日,源自德国航空航天中心(DLR)的全球化具身智能领军企业思灵机器人(Agile Robots)正式宣布完成 5 亿美元 F 轮融资,投后估值高达 85 亿美元。本轮融资由软银愿景基金领投,英伟达(NVIDIA)、日立集团(Hitachi)与 T.Capital 重磅跟投。思灵机器人德国慕尼黑 Fürstenfeldbruck 制造基地现已具备年产 10,000 台轮腿人形机器人的量产能力,其全栈自研力控与具身物理 AI 正在重塑高端汽车制造与精密 3C 生产范式。
一、 5 亿美元 F 轮注资背后的产业博弈:估值达 85 亿美元与全明星资本集结
根据具身机器人权威行业智库 The Robot Report 今日披露的最新独家报道,思灵机器人(Agile Robots)正式完成了总额高达 5 亿美元的 F 轮股权融资。此次融资使得该公司的投后估值一举跨过 85 亿美元大关,历史累计募资总额更是达到了惊人的 20 亿美元,稳固确立了其在全球具身智能工业独角兽阵营中的领头羊地位。
本轮融资阵容呈现出极其鲜明的“资本旗舰+半导体算力巨头+重工制造霸主”协同特征:由软银愿景基金(SoftBank Group)领投,全球加速计算与物理 AI 算力霸主英伟达(NVIDIA)、百年重工业制造巨头日立集团(包含 Hitachi 集团本部与 Hitachi Ventures 产业基金)以及欧洲深科技资本 T.Capital 全力参与。软银投资顾问公司管理合伙人 Dennis Chang 明确表示:“物理 AI 正在从根本上重塑全球工业制造流程。思灵机器人将极致的机器人底层力控专长与工业级制造执行力完美融合,具备将物理 AI 转化为大规模日常生产力不可替代的物理工程壁垒。”
思灵机器人创始人兼首席执行官陈兆芃博士(Dr. Zhaopeng Chen)在受访时强调:“物理 AI 将从物理学本质上重塑世界建造、搬运与生产物资的方式。思灵的远景目标是让具备高度通用泛化能力的智能机器人深入每一座工厂和物流中心,与人类并肩作业。本次募集的 5 亿美元资金将直接用于扩充全球制造产能,强化北美等核心国际市场的本地化工程部署,并加速下一代多模态物理大模型的商业闭环。”
二、 走出实验室的硬核物理量产:德国万台基地投产与全球 20,000 台交付护城河
长期以来,具身智能行业普遍被困在“小批量打样、昂贵实机示教、仿真环境刷榜”的轻资产软件逻辑中。面对汽车总装车间、动力电池产线以及精密电子加工等真实工业环境中的强机械振动、电磁干扰、纳米级装配公差与 24 小时高节拍连续运行,大多数依赖纯视觉端到端模型的初创企业在 Sim-to-Real(仿真到真实物理环境)跨越中屡屡折戟。
思灵机器人的突围路径则坚定锚定于硬核工业制造底座。公司于 2026 年初在德国慕尼黑近郊的菲斯滕费尔德布鲁克(Fürstenfeldbruck)正式启用了全新现代化制造基地。该基地配备了高度自动化的智能装配岛与全生命周期数字孪生调测系统,目前已形成年产最高达 10,000 台轮式和双足人形机器人(包含 Agile ONE 旗舰机型)的规模化生产能力。
截至本轮融资完成,思灵机器人在全球范围内已累计部署交付了超过 20,000 台工业级力控协作机器人与移动作业底盘。这支正在全球汽车主机厂、全球顶尖 3C 代工龙头、医疗骨科手术室及现代化电商仓储中平稳运转的在役机器人机队,不仅源源不断贡献着高利润的商业现金流,更形成了具身智能赛道极其罕见的高精度物理交互触觉与力学反馈“飞轮数据集”。
三、 全产业链资本并购版图:Franka力控生态与Krause产线集成的双轮驱动
回顾思灵机器人的技术基因,其核心团队脱胎于世界机器人学术殿堂——德国航空航天中心(DLR)。当年阿波罗登月与国际空间站机械臂所积累的柔顺阻抗控制算法、七轴高灵敏关节力矩传感器以及微秒级实时嵌入式内核,构成了思灵的底层硬核资产。但在工业商业化扩张进程中,思灵展现出了极为成熟的跨国资本与产业并购智慧。
近年来,思灵先后完成了对两家欧洲关键工业标的的整合收购:其一是将全球顶尖的灵巧力控机器人研究平台 Franka Robotics 收归麾下,深度统揽了全球数百所顶尖高校与前沿物理 AI 实验室的学术研究触角;其二是全资收购了拥有深厚汽车工业自动化积淀的 Krause Automation(原属于德国重工巨擘蒂森克虏伯集团 thyssenkrupp AG),直接继承了顶尖主机厂严苛的非标产线整线规划与系统集成资质。
通过“自研核心力控底层硬件 + 吸收 Franka 全球学术开源生态 + 依托 Krause 直通传统汽车主机厂交付”的三级跳跃,思灵成功打破了传统初创公司面对汽车 Tier 1 客户时“懂算法但不懂车规产线规范”的天然准入壁垒,构建了从核心零部件、整机本体制造到总装自动化集成的端到端闭环能力。
四、 2026 具身人形超级融资潮透视:从资本狂飙到商业化交付大考
The Robot Report 的跟踪数据库(目前持续追踪全球超 200 家具身智能开发机构)显示,2026 年已成为人形机器人历史上资本集中度最高的一年。无论是欧洲、北美还是亚太,超级资本正以前所未有的速度向具备物理量产信誉的头部标的集中:
| 企业名称 | 最新资本动作 | 核心投资方 / 上市渠道 | 募集规模 / 当前估值 | 硬件形态与量产交付指标 |
|---|---|---|---|---|
| 思灵机器人 (Agile Robots) | 完成 5 亿美元 F 轮融资 | 软银愿景基金领投,英伟达、日立跟投 | 估值 85 亿美元 (累融 20 亿美元) | 在役超 20,000 台,德国基地年产 10,000 台人形 |
| NEURA Robotics | 完成 14 亿美元 C 轮融资 | 全球主权财富基金与工业财团联合注资 | 融资金额创 2026 单轮纪录 | 4NE-1 认知人形机器人,主打轻量化民用与商用 |
| 宇树科技 (Unitree) | 上海证券交易所挂牌上市 | 公开发行 A 股股票 IPO | 首发净募集资金 9.05 亿美元 | H1/G1 轮腿人形平台,消费级与工业巡检双轮驱动 |
| Agility Robotics | 纳斯达克 SPAC 合并挂牌 | Churchill Capital Corp XI 赞助 | 合并交易预计募集逾 6.2 亿美元 | Digit 5 人形双足机器人,主攻亚马逊与物流搬运 |
如上表所示,2026 年人形机器人的竞争维度已发生不可逆的转折。随着宇树与 Agility 率先登陆二级公开资本市场,行业对初创团队的审视标准已不再是“动作是否酷炫”,而是财报中实打实的 Gross Margin(毛利率)、单台本体制造成本(BOM Cost)、无故障运行时间(MTBF)以及整车厂/物流巨头的年化采购复购率。思灵机器人此次斩获 5 亿美元充沛粮草,无疑为其在全球范围内抵御宏观供应链波动与打赢量产交付持久战筑牢了最深厚的资本与制造护城河。
📝 站长洞察 (Editor’s Insight)
思灵机器人(Agile Robots)本轮 5 亿美元 F 轮融资的落地,向整个科技界释放出一个极其强烈的行业信号:具身智能(Physical AI)的估值溢价正在全面由“算法参数演示”转向“重资产制造与产线规模化渗透率”。很多依托纯开源大模型与虚拟仿真环境训练的具身初创团队,在面对真实工厂高振动、强粉尘、毫米级装配公差以及极端节拍要求时,往往遭遇灾难性的 Sim-to-Real(仿真到实机)跨越鸿沟。思灵的核心护城河恰恰在于其继承自 DLR 的顶级关节力矩传感器与硬件制造底座,配合收购 Franka 与 Krause 构建的全球供应链闭环。英伟达与软银的联袂押注,意味着具身赛道正式迈入‘谁有万台年产线、谁有两万台在役运行数据,谁才是工业物理 AI 真正定义者’的硬核制造洗牌周期。
思灵机器人这轮融资有多大?
根据文中披露,思灵机器人完成5亿美元F轮融资,投后估值达到85亿美元,历史累计募资总额约20亿美元。本轮由软银愿景基金领投,英伟达、日立集团和T.Capital跟投。
思灵机器人德国工厂产能是多少?
文中称其位于德国慕尼黑近郊Fürstenfeldbruck的制造基地,已具备年产最高10,000台轮式和双足人形机器人的规模化生产能力,包含Agile ONE旗舰机型。
思灵机器人为什么被看作具身智能标杆?
核心在于其兼具底层力控技术、工业级制造能力和真实场景交付经验:累计交付超20,000台机器人,并通过Franka Robotics与Krause Automation整合,形成从研发到产线集成的闭环。
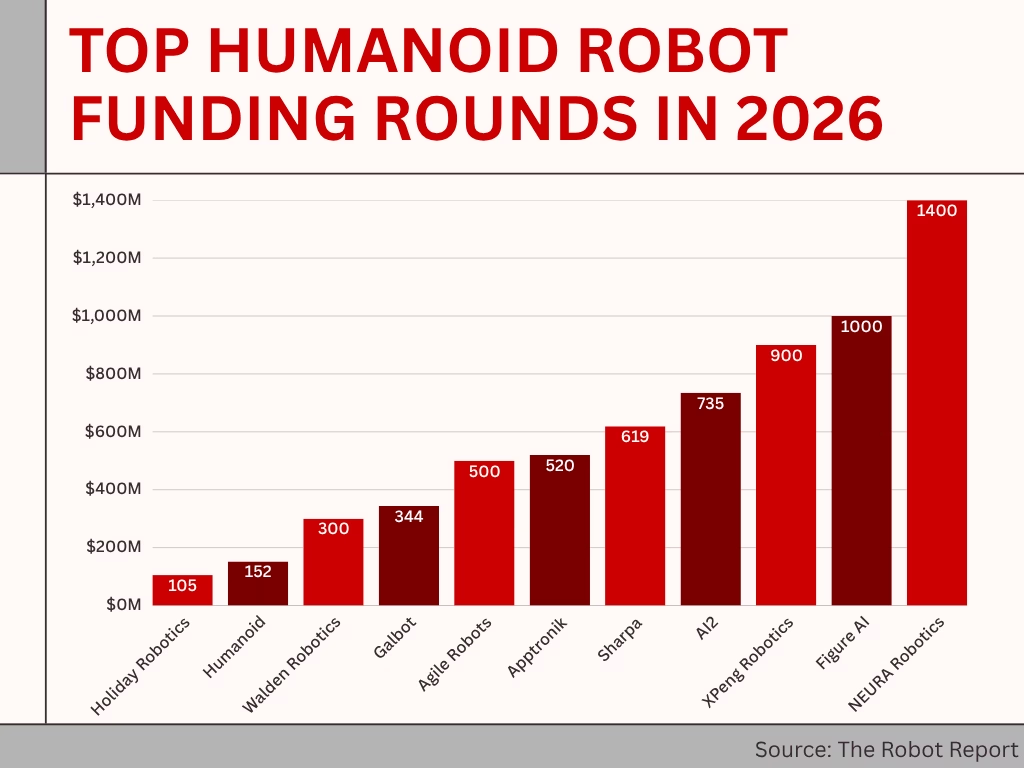
📊 Top Humanoid Robot Funding Rounds in 2026(AI 视觉结构化提取)
核心发现:图中展示了2026年人形机器人融资轮次对比,NEURA Robotics以14亿美元位居第一,显著高于其他项目。
| 公司/项目 | 融资额(百万美元) |
|---|---|
| Holiday Robotics | 105 |
| Humanoid | 152 |
| Walden Robotics | 300 |
| Galbot | 344 |
| Agile Robots | 500 |
| Apptronik | 520 |
| Sharpa | 619 |
| AI2 | 735 |
| XPeng Robotics | 900 |
| Figure AI | 1000 |
| NEURA Robotics | 1400 |
轮腿人形量产最先卡在哪个环节?
最先卡在关节模组一致性、整机标定和良率爬坡。要把实验室样机变成可交付产品,必须先统一零部件规格、建立自动化测试线,并用真实工况数据持续回灌控制策略,才能把故障率压到可规模化水平。
工业场景落地该先选什么切入点?
优先选重复性高、环境可控、ROI清晰的工位,如搬运、上下料、巡检和柔性转运。先用单任务验证稳定性,再扩展到多任务协同;不要一开始追求通用能力,否则交付周期、集成成本和售后压力都会失控。


