

💡 站外导读:在特斯拉加州弗里蒙特超级工厂内,原本属于 Model S/X 电动汽车的制造车间如今已全面让位给人类科技史上的全新工业物种——Optimus 人形机器人。首批达到商业化量产标准的人形机器人正式走下生产线,标志着具身智能(Embodied AI)从实验室原型与展台 Demo 真正迈入了物理工业规模化制造阶段。然而,伴随这一里程碑式跨越的,是最新三季度财报所显露的剧烈财务阵痛:受超算集群、FSD 端到端训练及机器人产线高昂研发资本开支拖累,特斯拉单季净利润同比骤降 43% 至 7.87 亿美元。在激进的硬件重构与短期利润承压之间,马斯克正坚定地将特斯拉从一家纯电动车企改造成横跨自动驾驶与物理机器人的通用 AI 巨头。
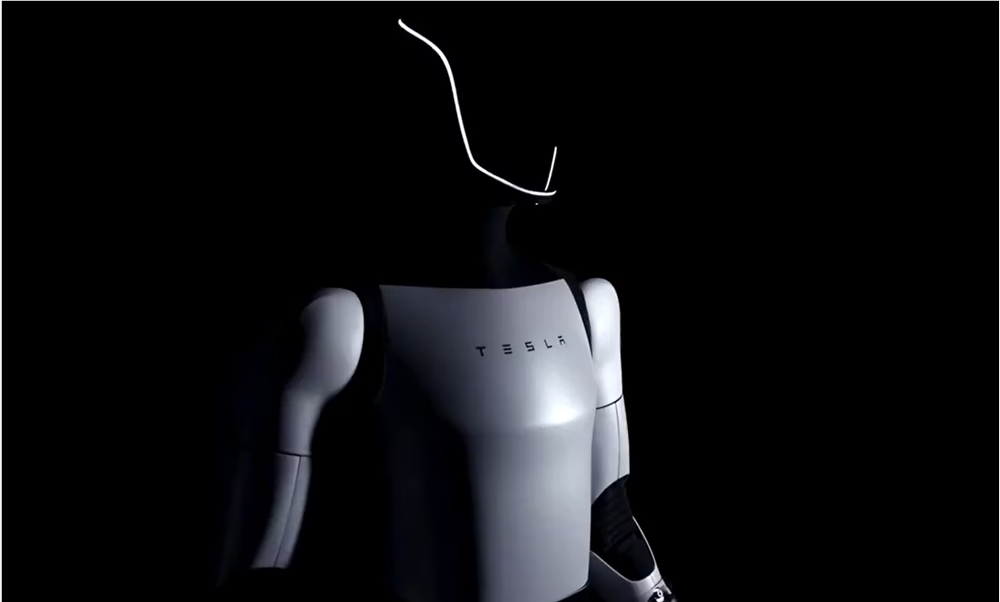
物理世界的规模化落地:弗里蒙特工厂产线改造与 Optimus 工艺攻坚
不同于过去几年各类科技大会上的单品展示,此次特斯拉加州弗里蒙特工厂的投产具有根本性的工业转折意义。该制造区域此前是特斯拉高端电动轿车的专属装配车间,如今经过彻底的柔性工装改造,已经全天候转变为服务人形机器人精密总装的高自动化产线。
首批走下产线的 Optimus 机器人已经完全验证了当前工程制造工艺在商业化生产中的适用性。包括行星滚柱丝杠线性执行器、空心杯电机灵巧手、高集成度躯干电池包以及头部集成化感知传感器在内的所有核心部件,均实现了标准化量产装配规范。
然而,马斯克在财报电话会议中保持了异常坦率的克制态度。他明确向投资者强调,作为一款前所未有的全新硬件形态,Optimus 的产能爬坡曲线注定将是“缓慢而坎坷”的。特斯拉为这一宏伟产线设定的阶段性战略终局是:到 2027 年底实现每周生产 20,000 台的目标,以极致的规模化效应击穿人形机器人的制造成本底线。
财报透视:净利重挫 43% 背后的 AI 资本开支与业务结构重塑
与量产喜讯同时公布的,是特斯拉第三季度充满张力的财务报表。数据显示,特斯拉 Q3 实现总营收 280.4 亿美元,较去年同期略有下挫;然而归属于普通股股东的净利润却同比大幅缩水 43%,跌至 7.87 亿美元。
财报细节深刻揭示了这种利润挤压的内在驱动力:在汽车交付量保持在 486,532 辆、汽车销售收入基本持平于 200 亿美元的背景下,前瞻性业务——尤其是大规模 GPU 智算集群采购、Dojo 超算研发以及 Optimus 制造产线固定资产投入,构成了极其沉重的当期折旧与费用开销。
与此形成鲜明反差的是高毛利软件与服务业务的强势崛起。包含 FSD(Full Self-Driving)全自动驾驶订阅在内的服务板块营收同比激增 33%,达到创纪录的 46 亿美元,并贡献了高达 7.34 亿美元的纯毛利,成为平抑造车利润周期性波动的坚强支柱。
核心业务板块全景矩阵对比:特斯拉的战略重心大转移
为了看清特斯拉由车企向 AI 机器人帝国的范式转移,我们对特斯拉当前四大核心支柱板块进行了横向对比:
| 核心业务板块 | Q3 财务与业务表现 | 底层技术与算力协同度 | 资本开支与研发密集度 | 2026-2027 战略定位与预期 |
|---|---|---|---|---|
| 电动汽车硬件 (EV) | 营收约 200 亿美元,交付 48.6 万辆,销售额基本持平 | 提供端侧计算平台与全球数百万行驶车队真实感知数据源 | 中等(产线成熟,向下一代入门级平台过渡) | 稳固基本盘现金流,充当 AI 模型的物理数据采集触角 |
| Optimus 人形机器人 | 弗里蒙特产线量产首发,初期产能爬坡阶段 | 与 FSD 共享端到端神经网络大模型与感知决策算法 | 极高(专用精密产线搭建、传感器供应链垂直整合) | 首批入驻特斯拉自有工厂试运行,2027 年底剑指周产 2 万台 |
| FSD 自动驾驶服务 | 营收达 46 亿美元(+33%),毛利 7.34 亿美元创历史新高 | 依托万卡 GPU 集群端到端强化学习,算力消耗核心大头 | 极高(数十亿美元计算集群投资与算法顶尖人才储备) | 预计明年 Q2 软件推送启动车主车辆加入无人驾驶出租车车队 |
| 能源存储与太阳能 | 营收 28 亿美元(受关税调整影响微降 16%) | 与微电网调度算法结合,提供绿色分布式供电能力 | 中等(Megapack 上海与加州超级工厂产能释放) | 为超大规模 AI 数据中心与机器人基地提供稳定电力保障 |
具身智能与 Robotaxi 的决胜决战:2027 终局商业推演
在电话会议的深层技术探讨中,特斯拉高管披露了一项极具震撼力的路线图:特斯拉计划于明年第二季度左右,通过一次关键的重大 OTA 软件更新,正式将首批符合硬件标准的车主私家车辆纳入无人驾驶出租车(Robotaxi)运营车队。
这意味着,特斯拉在弗里蒙特磨砺出的工业制造力与在智算中心迭代的端到端神经世界模型,正在完成最终交汇。车轮上的机器人(Robotaxi)与双足行走的机器人(Optimus)在物理世界中协同运作,构成了特斯拉未来二十年的终极商业护城河。
📝 站长洞察 (Editor’s Insight)
观察特斯拉 Q3 财报与 Optimus 量产启动的交织态势,可以清晰看到一场“科技巨头的物种跃迁”。传统华尔街分析师习惯于按照汽车交付量和单车毛利率来给特斯拉估值,因此 43% 的净利下滑在传统财务模型中被视作重大警讯;但如果从前沿具身智能与大模型基础设施视角重估,特斯拉实质上正在承受向“物理 AI 垄断平台”跨越所必需的战略重资产阵痛。Optimus 与 FSD 的底层核心技术栈(包括端到端多模态世界模型、自研低功耗推理芯片与高频传感器套件)存在高达 80% 的工程复用性。一旦弗里蒙特产线的精密关节伺服成本随着规模效应下降到临界点,Optimus 将不仅在特斯拉自有工厂取代高危重复劳动,更将开启一个数十万亿美元级的劳动力替代市场。这场豪赌绝非坦途,但谁能率先跑通从神经控制到规模量产的硬硬件闭环,谁就掌握了下个时代的物理生产力钥匙。


