

💡 站外导读:“只要软件按席位收费,就会在 AI 浪潮下瞬间归零”——这种被称为“SaaS 末日论(SaaSpocalypse)”的恐慌论调近期席卷资本圈。然而 Forrester 最新实证研究给出了更精准的解剖:通过对 200 余个技术与服务市场执行 9 大因子量化打分,研究发现仅底层 3 类算力与安全底座免于颠覆,80% 市场正经历价值重估,其中 23% 直面替代威胁。企业 CIO 该如何据此重写采购合同?
打破“SaaS 末日论”非黑即白幻觉:80% 市场承压,23% 直面 AI 替代火力线
9 大驱动因子量化 200+ 细分市场,堆栈重心正全面向底层下沉
面对华尔街与科技媒体抛出的“SaaSpocalypse”悲观预言,Forrester 副总裁兼首席分析师 Ted Schadler 与 Craig Le Clair 指出,单纯以“是否采用按席位(seat-based)定价”来判别软件生死过于粗糙,完全忽略了供应商的架构转型潜力、业务护城河以及被 AI 连带放大的协同效应。为此,二人构建了一套涵盖颠覆力、加速力与防御壁垒在内的 9 项核心驱动因子评估体系,对全球超过 200 个技术与服务细分市场进行了系统打分,并归拢为 17 大一级技术与服务品类。
评估结果显示,技术堆栈的资金流向正在发生不可逆的下沉:在全部 17 个大类中,只有处于 AI 计算堆栈最底层的 3 个基础设施大类不会遭到颠覆;其余 80% 的市场均处于不同程度的风险敞口中,更有高达 23% 的细分市场直接暴露在 AI 替代的“火力线(line of fire)”上。正如 Craig Le Clair 所言:“只要一项业务能力能够由 AI 独立完成,它最终就一定会由 AI 来完成。”这意味着企业必须从上层单点工具(point solutions)收缩战线,把增量预算重新锚定在算力底座、数据、AI 与安全基建上。
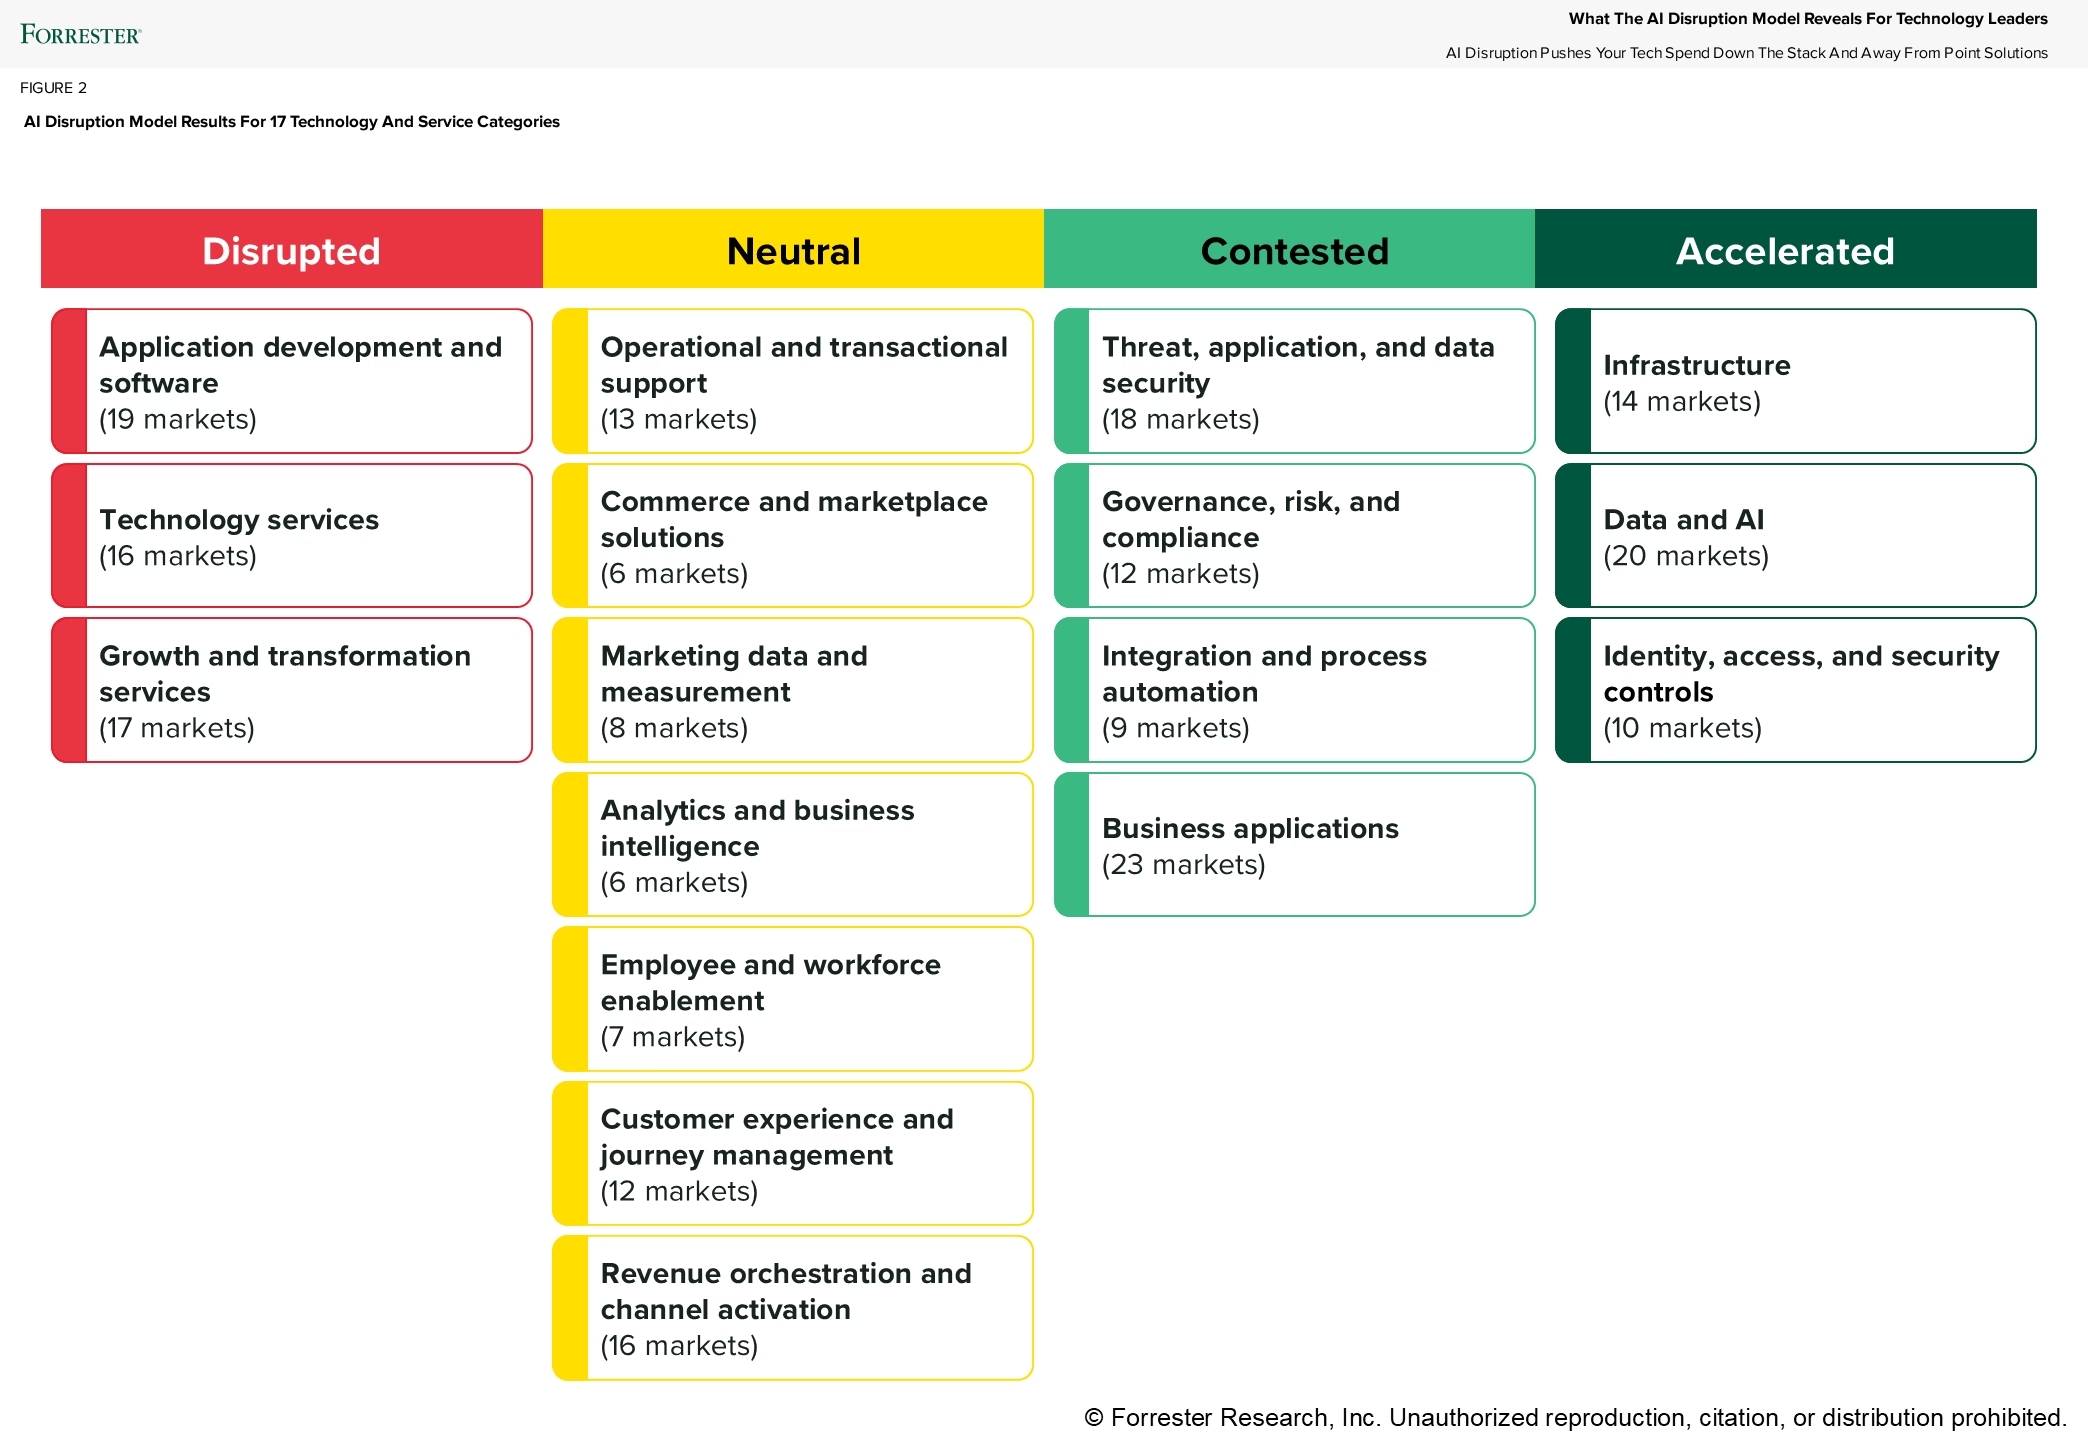
17 大技术与服务品类四象限全景:哪些赛道崩塌,哪些记录系统仍在自救?
从“受颠覆”到“加速”:物理责任、合规摩擦与核心账本构成关键分水岭
结合 Forrester 发布的 17 大类评估图谱,四大市场判定(Market Verdicts)呈现出极其清晰的商业边界。首先,在“受颠覆区(Disrupted)”聚集了 3 个核心价值可被大模型直接复刻的品类,共计 52 个细分市场——包括应用开发与软件(19 个市场)、技术外包与专业服务(16 个市场)以及增长与转型咨询服务(17 个市场)。在这类领域中,“AI 替代驱动力”最为猛烈,无论是人工编码交付、标准化文案创意还是传统咨询工时,都在快速失去溢价能力。
其次,“中立区(Neutral)”覆盖 7 大类共 78 个市场,包括运营与交易支持(13)、电商与交易平台方案(6)、营销数据与度量(8)、分析与商业智能(6)、员工与劳动力赋能(7)、客户体验与旅程管理(12)以及营收编排与渠道激活(16)。它们之所以暂且绝缘,是因为其核心价值并不纯粹停留在信息文本处理,而是强绑定于物理交付、法律责任或风控履约。第三,“争夺区(Contested)”包含威胁/应用与数据安全(18)、治理/风险与合规 GRC(12)、集成与流程自动化(9)及商业应用(23),共 62 个市场正面临激烈卡位战;值得注意的是,此前最被唱衰的“记录系统(Systems of Record)”因其掌握企业核心运营流与主数据账本,厂商正加速将自身重构为 AI 原生底座而非坐以待毙。最后,“加速区(Accelerated)”由基础设施(14)、数据与 AI(20)及身份访问与安全控制(10)共 44 个市场组成,直接向 AI 工作负载“卖铲子”,需求随模型部署量呈指数级扩张。
| 市场判定象限 | 涵盖大类与细分市场规模 | 核心经济学特征与典型品类 | 甲方采购与合同谈判动作清单 |
|---|---|---|---|
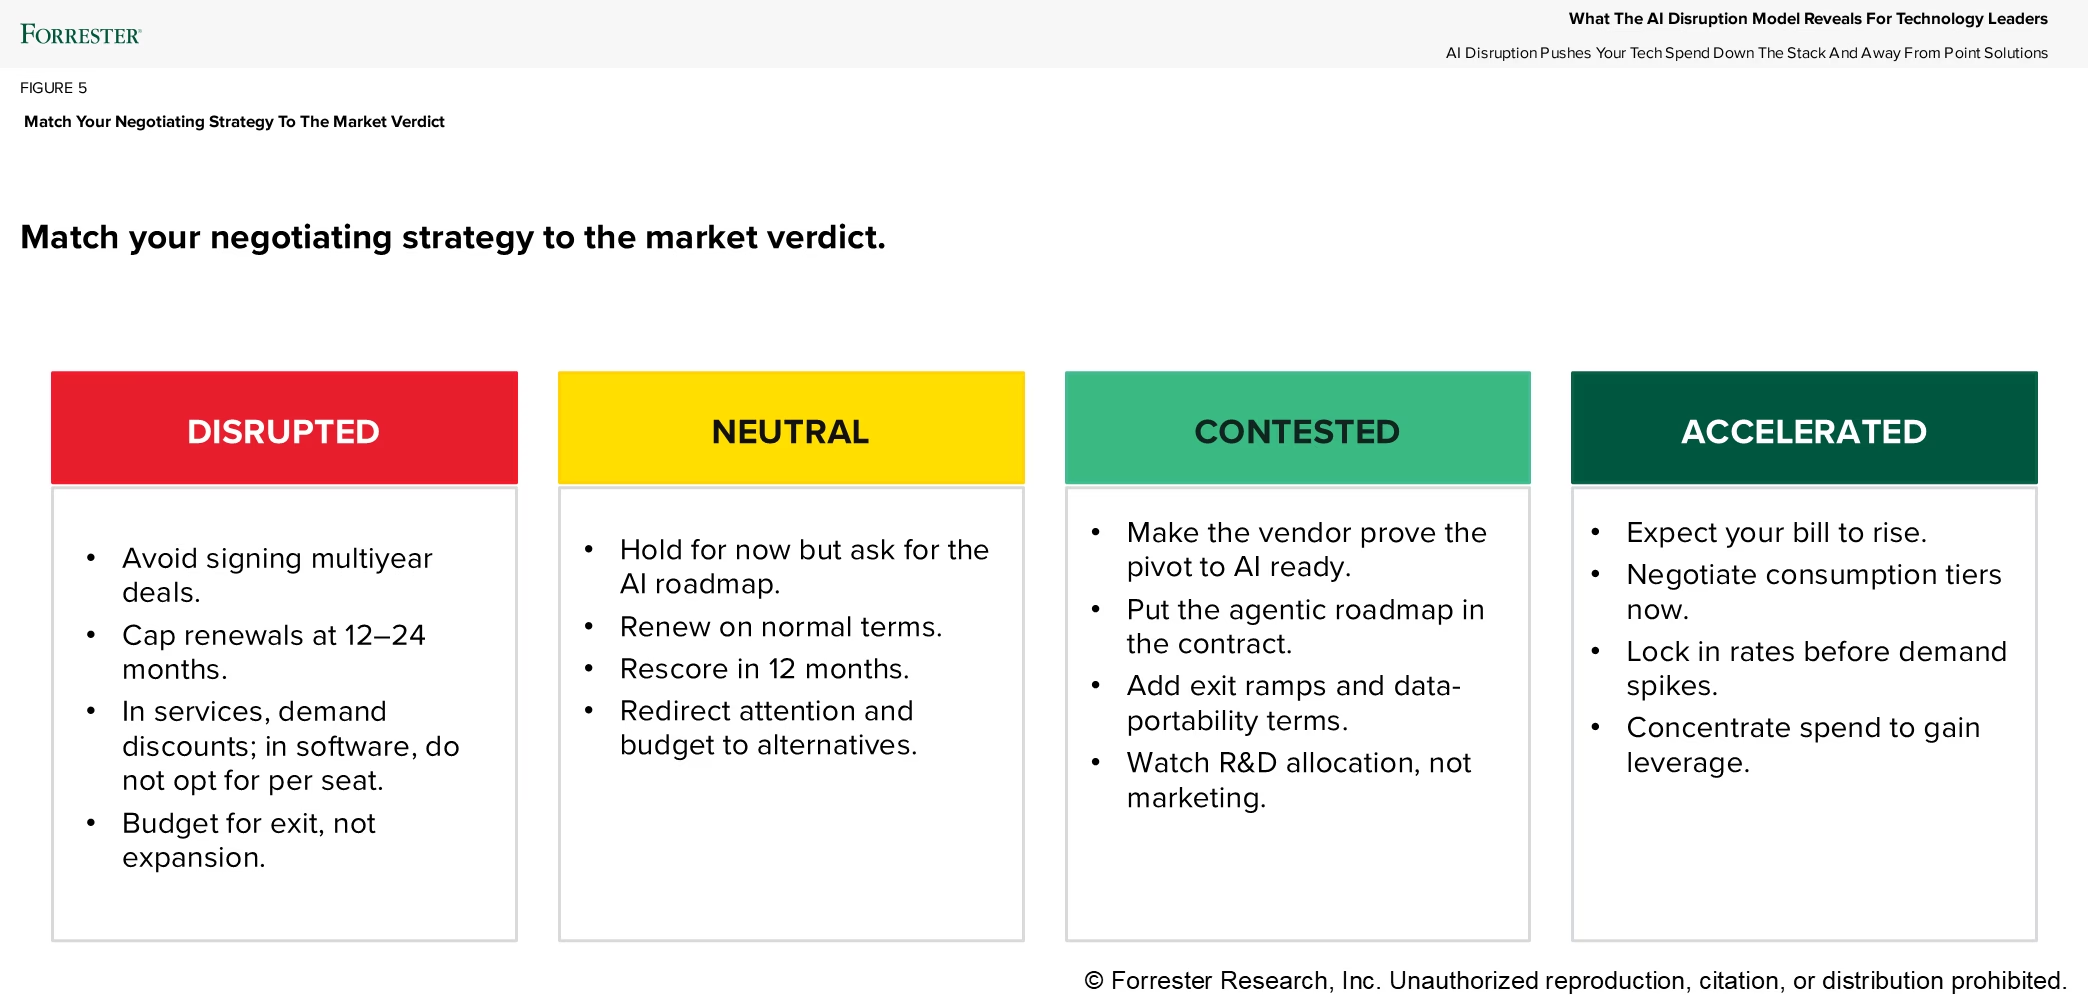
| 受颠覆区 (Disrupted) | 3 大类 / 52 个细分市场(约占 23%) | 核心价值可被 AI 直接复刻;含应用开发与软件(19)、技术服务(16)、增长转型服务(17) | 拒签多年长约、续约封顶 12–24 个月;服务压折扣、软件禁用按席位计费;做退出预算 |
| 中立区 (Neutral) | 7 大类 / 78 个细分市场 | 价值绑定物理履约/法律/风控;含运营支持(13)、营收激活(16)、CX 管理(12)、BI(6)等 | 按常规条款维持续约,但强制索要 AI 集成路线图,设定 12 个月重评期并物色备选 |
| 争夺区 (Contested) | 4 大类 / 62 个细分市场 | 面临架构重塑与向加速区跃迁压力;含商业应用(23)、安全(18)、GRC(12)、自动化(9) | 查验研发占比非营销词;将 Agentic 路线图写入合同,强绑退出通道与数据可移植性条款 |
| 加速区 (Accelerated) | 3 大类 / 44 个细分市场 | 向 AI 负载“卖水卖铲”,需求同频暴涨;含基础设施(14)、数据与 AI(20)、IAM 安全控制(10) | 预留账单上涨空间、趁早谈判用量阶梯价、需求峰值前锁定费率、集中采购换议价杠杆 |
把 Top 20 年度合同按图索骥:四大象限下的采购与谈判反制清单
从“拒签多年长约”到“抢锁算力阶梯”,不同象限的甲乙方议价权彻底反转
对于技术领导者与采购团队而言,市场评估模型的最大价值在于直接指导合同续签与预算分配。Forrester 建议企业立即将年度金额排名前 20 的技术与服务合同拉出清单,先在市场大类层级匹配对应的象限判定(必要时结合供应商个体深度评估),再逐一落下差异化的谈判动作。
针对处于受颠覆区(Disrupted)的软件与服务商,甲方拥有极强的议价优势,核心原则是“为退出而非扩容做预算”:坚决拒绝签署多年期锁定协议,将续约周期死死封顶在 12 至 24 个月;在购买专业服务时强势要求折扣,而在采购软件时务必剔除传统按人头席位(per-seat)计费条款。相反,面对加速区(Accelerated)的算力、数据与安全底座厂商,企业必须认清议价权已经滑向卖方的现实:提前为账单上涨留出余量,趁当下立刻协商消费用量阶梯(consumption tiers),在全行业需求井喷前提前锁定费率,并通过整合分散供应商、集中采购体量来换取珍贵的折扣杠杆。
中立区与争夺区的隐形博弈:严防“PPT 级 AI 营销”,把数据可移植性写进条款
为什么 12 个月复评窗口与“研发预算比例审计”决定未来三年技术债上限?
相比黑白分明的受颠覆区与加速区,真正考验 CIO 工程判断力的是占比庞大的中立区(Neutral)与争夺区(Contested)厂商。在中立区,尽管厂商短期不会被 AI 直接取代,但企业绝不能放任其固步自封:可以按正常商业条款续约维持业务连续性,同时必须书面要求对方交付清晰的 AI 生态接入路线图,并设置 12 个月的强制复评周期(rescore in 12 months),一旦发现某服务商在 AI 能力整合上掉队,立即将预算与注意力转向更具进取心的替代者。
而在火药味最浓的争夺区(尤其是商业应用、集成自动化与数据安全领域),厂商正处于“要么跃迁进加速区、要么滑入颠覆区”的生死分水岭。Forrester 给出了一套极其硬核的甲方防御动作:不要听信发布会和营销话术,直接审计供应商将多少真实研发经费(R&D allocation)真正投入到了 AI 架构重写中;要求厂商拿出切实可验证的 AI-ready 转型证据,并将具体的智能体产品路线图(agentic roadmap)作为硬性履约义务写入合同;更关键的是,必须在合同中增设退出坡道(exit ramps)与全量数据可移植性(data-portability)条款,以免在供应商转型失败时被老旧系统连带拖入高昂的迁移泥潭。
📝 站长洞察 (Editor’s Insight)
Forrester 这份覆盖 200 余个细分市场的量化模型,最大的清醒之处在于把技术采购从“情绪恐慌”拉回了“堆栈经济学”。过去半年不少团队一听“AI 写代码”“AI 替代 SaaS”就盲目一刀切停续所有商业软件,结果却在底层数据治理、身份安全与核心账本迁移上踩了大坑。真正成熟的工程治理,是先按四象限盘点自家 Top 20 合同:该退出的应用层外包和点状 SaaS 坚决不签长约、不认按人头收费;而对算力、数据平台和核心记录系统,则要把“数据可移植性”与“消费用量阶梯”钉死在合同里,用契约韧性穿越技术周期。
Forrester这次AI颠覆模型怎么看SaaS?
它不是简单判断“按席位收费就会消失”,而是用9项因子评估200多个技术与服务市场。结论是:80%市场面临重估,23%直接暴露在AI替代威胁下,真正相对稳固的是底层算力、数据与安全基础设施。
哪些技术市场最容易被AI替代?
最容易受冲击的是应用开发与软件、技术外包与专业服务、增长与转型咨询等可被大模型直接复刻的领域。这些市场的核心价值更偏文本、代码和标准化交付,因此更容易被AI压缩溢价。
企业采购合同该怎么应对AI重塑?
对受颠覆区应避免多年长约,续约控制在12–24个月并压低折扣;对中立区要求AI集成路线图和12个月重评;对争夺区加入Agentic路线图、退出通道和数据可移植性;对加速区则尽早锁定用量阶梯价与费率。
📊 Forrester AI Disruption Model Results for 17 Technology and Service Categories(AI 视觉结构化提取)
核心发现:图中显示17个技术与服务赛道被分布到四大象限,其中Neutral赛道最多(7个),Accelerated中Data and AI市场数最高(20),Contested里Business applications最多(23),Disrupted中Application development and software为19个市场。
| 象限 | 细分赛道 | 市场数量 |
|---|---|---|
| Disrupted | Application development and software | 19 markets |
| Disrupted | Technology services | 16 markets |
| Disrupted | Growth and transformation services | 17 markets |
| Neutral | Operational and transactional support | 13 markets |
| Neutral | Commerce and marketplace solutions | 6 markets |
| Neutral | Marketing data and measurement | 8 markets |
| Neutral | Analytics and business intelligence | 6 markets |
| Neutral | Employee and workforce enablement | 7 markets |
| Neutral | Customer experience and journey management | 12 markets |
| Neutral | Revenue orchestration and channel activation | 16 markets |
| Contested | Threat, application, and data security | 18 markets |
| Contested | Governance, risk, and compliance | 12 markets |
如何判断一个赛道会被AI替代?
先看是否满足“高频、标准化、可文本化、低切换成本”四个特征;再用9大因子评估客户愿付费点是否仍在。若价值主要来自信息搬运与流程编排,替代风险通常更高。
企业采购谈判怎样应对AI降价压力?
把谈判焦点从单价转到结果、SLA、数据边界与退出条款;要求按使用量、效果或分阶段交付定价,并预留模型升级、合规审计和数据迁移的责任划分,避免被供应商锁死。


